목차 · 8개
TSMC 보도자료·경영 보고서·발표 자료·설명회 녹취를 1차 근거로 CNBC·로이터·포커스 타이완 보도와 대조해 정리한 글이에요. 투자 권유가 아니고 주가 전망을 다루지 않아요. 제휴 링크는 없어요. 캐릭터·비유 삽화는 AI 이미지 생성(fal)이고, 도식은 직접 제작했어요.
TSMC 3분기 실적 정리, 사상 최대 순이익과 AI 쏠림
TSMC 3분기 실적 — 최대 순이익, AI 수요가 공급 넘어 (캐릭터는 AI 이미지 생성)
주문 제작 케이크 가게를 떠올려 보세요. 큰 단골이 맡긴 층층 케이크 주문은 오븐이 모자랄 만큼 밀려 있는데, 동네 손님이 사 가던 식빵 매대는 예전만 못해요. TSMC는 다른 회사의 설계도를 받아 반도체를 대신 만들어 주는 회사, 곧 반도체 위탁 생산(파운드리) 회사예요.
10월 15일 나온 TSMC 3분기 실적이 이 가게 모습이에요. 첨단 공정 주문이 몰려 순이익이 1년 전보다 68.7% 늘었고, 회장은 AI 수요가 공급 능력보다 크다고 했어요. 같은 자리에서 소비자용·가격에 민감한 시장은 어렵다는 말도 함께 나왔어요.
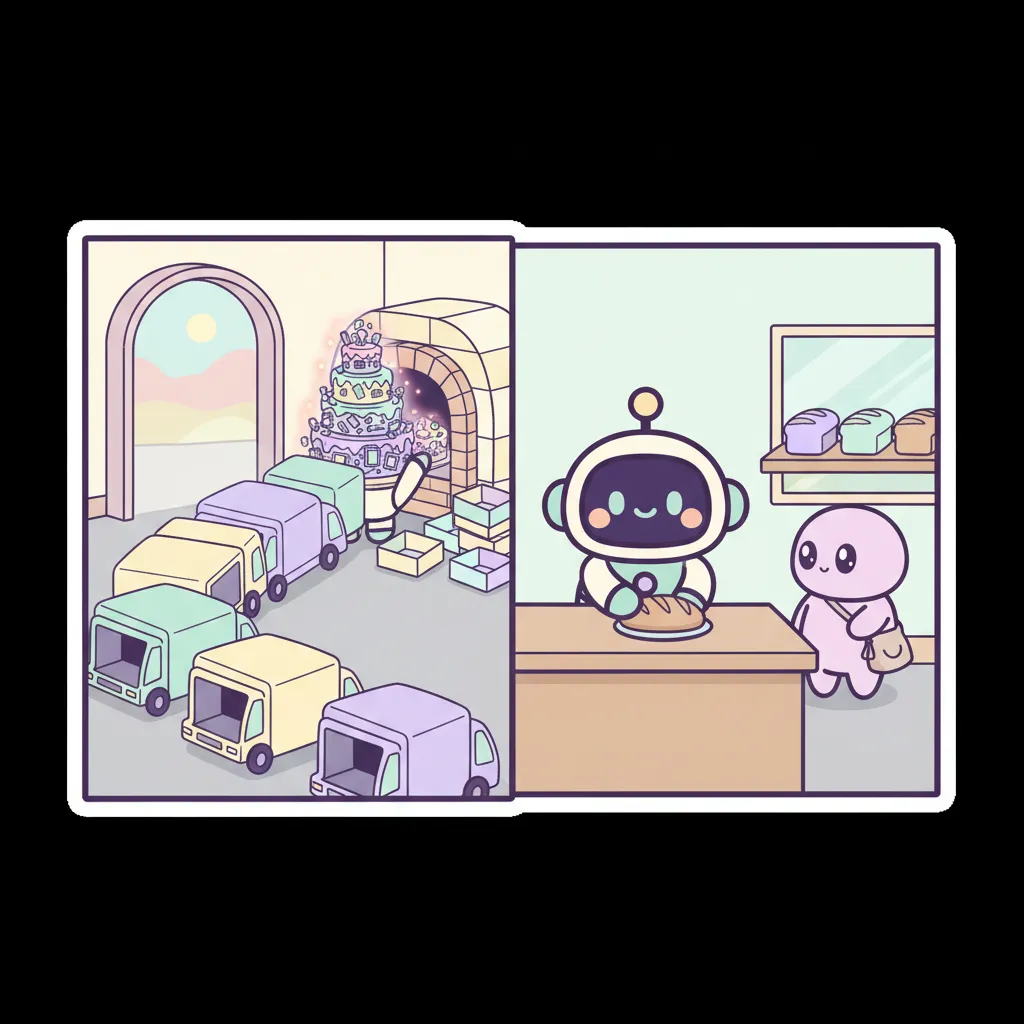
큰 케이크 주문이 밀린 쪽과 한산한 식빵 매대 — AI 칩 주문이 몰린 TSMC 3분기 (AI 이미지 생성)
① 3분기 숫자와 통화마다 다른 증가율
② ‘6분기 연속 최대’의 출처와 4분기·연간 전망
③ ‘AI 수요가 공급 초과’ 발언과 소비자 시장 단서
2026년 10월 16일 기준 · TSMC 발표 자료·설명회 녹취 확인
1. 3분기 숫자, 통화부터 맞추기
TSMC는 10월 15일 3분기(9월 30일 마감) 실적을 발표했어요. 순이익은 7,631억 대만달러로 1년 전보다 68.7% 늘었어요. 매출은 대만달러로 1조 4,942억, 미국달러로 467억 2천만 달러예요. 미국달러 매출은 회사가 7월에 내놓은 3분기 전망(446억~458억 달러)의 위쪽 끝도 넘었어요.
같은 매출인데 증가율은 통화에 따라 달라요. 1년 전보다 대만달러로는 50.9%, 미국달러로는 41.2% 늘었어요. 1년 사이 분기 평균 환율이 1달러당 29.91대만달러에서 31.98대만달러로 바뀌었기 때문이에요.
| 항목 | 2026년 3분기 (1년 전 대비) |
|---|---|
| 매출(대만달러) | 1조 4,942억 (+50.9%) |
| 매출(미국달러) | 467억 2천만 달러 (+41.2%) |
| 순이익(대만달러) | 7,631억 (+68.7%) |
| 매출총이익률 | 66.4% (1년 전 59.5%) |
| 영업이익률 | 58.7% (1년 전 50.6%) |
‘매출 467억 달러, 순이익 68.7% 증가’처럼 한 줄에 쓰인 숫자는 통화 기준이 서로 달라요. 순이익 증가율 68.7%는 대만달러 기준이고, TSMC는 순이익을 미국달러로 따로 발표하지 않았어요. 매출총이익률은 전 분기(67.7%)보다 1.3%포인트 내려갔어요. 회사는 2나노 공정 초기 양산 비용을 이유로 들었어요.
2. ‘6분기 연속 최대’는 누구의 표현일까
‘6분기 연속 사상 최대 순이익’은 CNBC와 로이터의 표현이에요. TSMC 보도자료에는 ‘사상 최대’라는 말이 없어요. 로이터는 발표 전날 3분기가 여섯 분기 연속 최대 이익이 될 것으로 내다봤고, CNBC는 발표 당일 여섯 분기 연속 최대 순이익이라고 보도했어요. 대만 중앙통신(CNA)의 영문 매체 포커스 타이완은 주당순이익 29.43대만달러를 사상 최대라고 적었어요.
TSMC 발표 자료로 2025년 2분기부터 이번 분기까지 순이익을 이어 보면, 여섯 분기 동안 한 번도 줄지 않았어요. 3분기 순이익은 로이터가 전한 시장 예상치(LSEG 집계 7,463억 대만달러)보다도 많았어요.
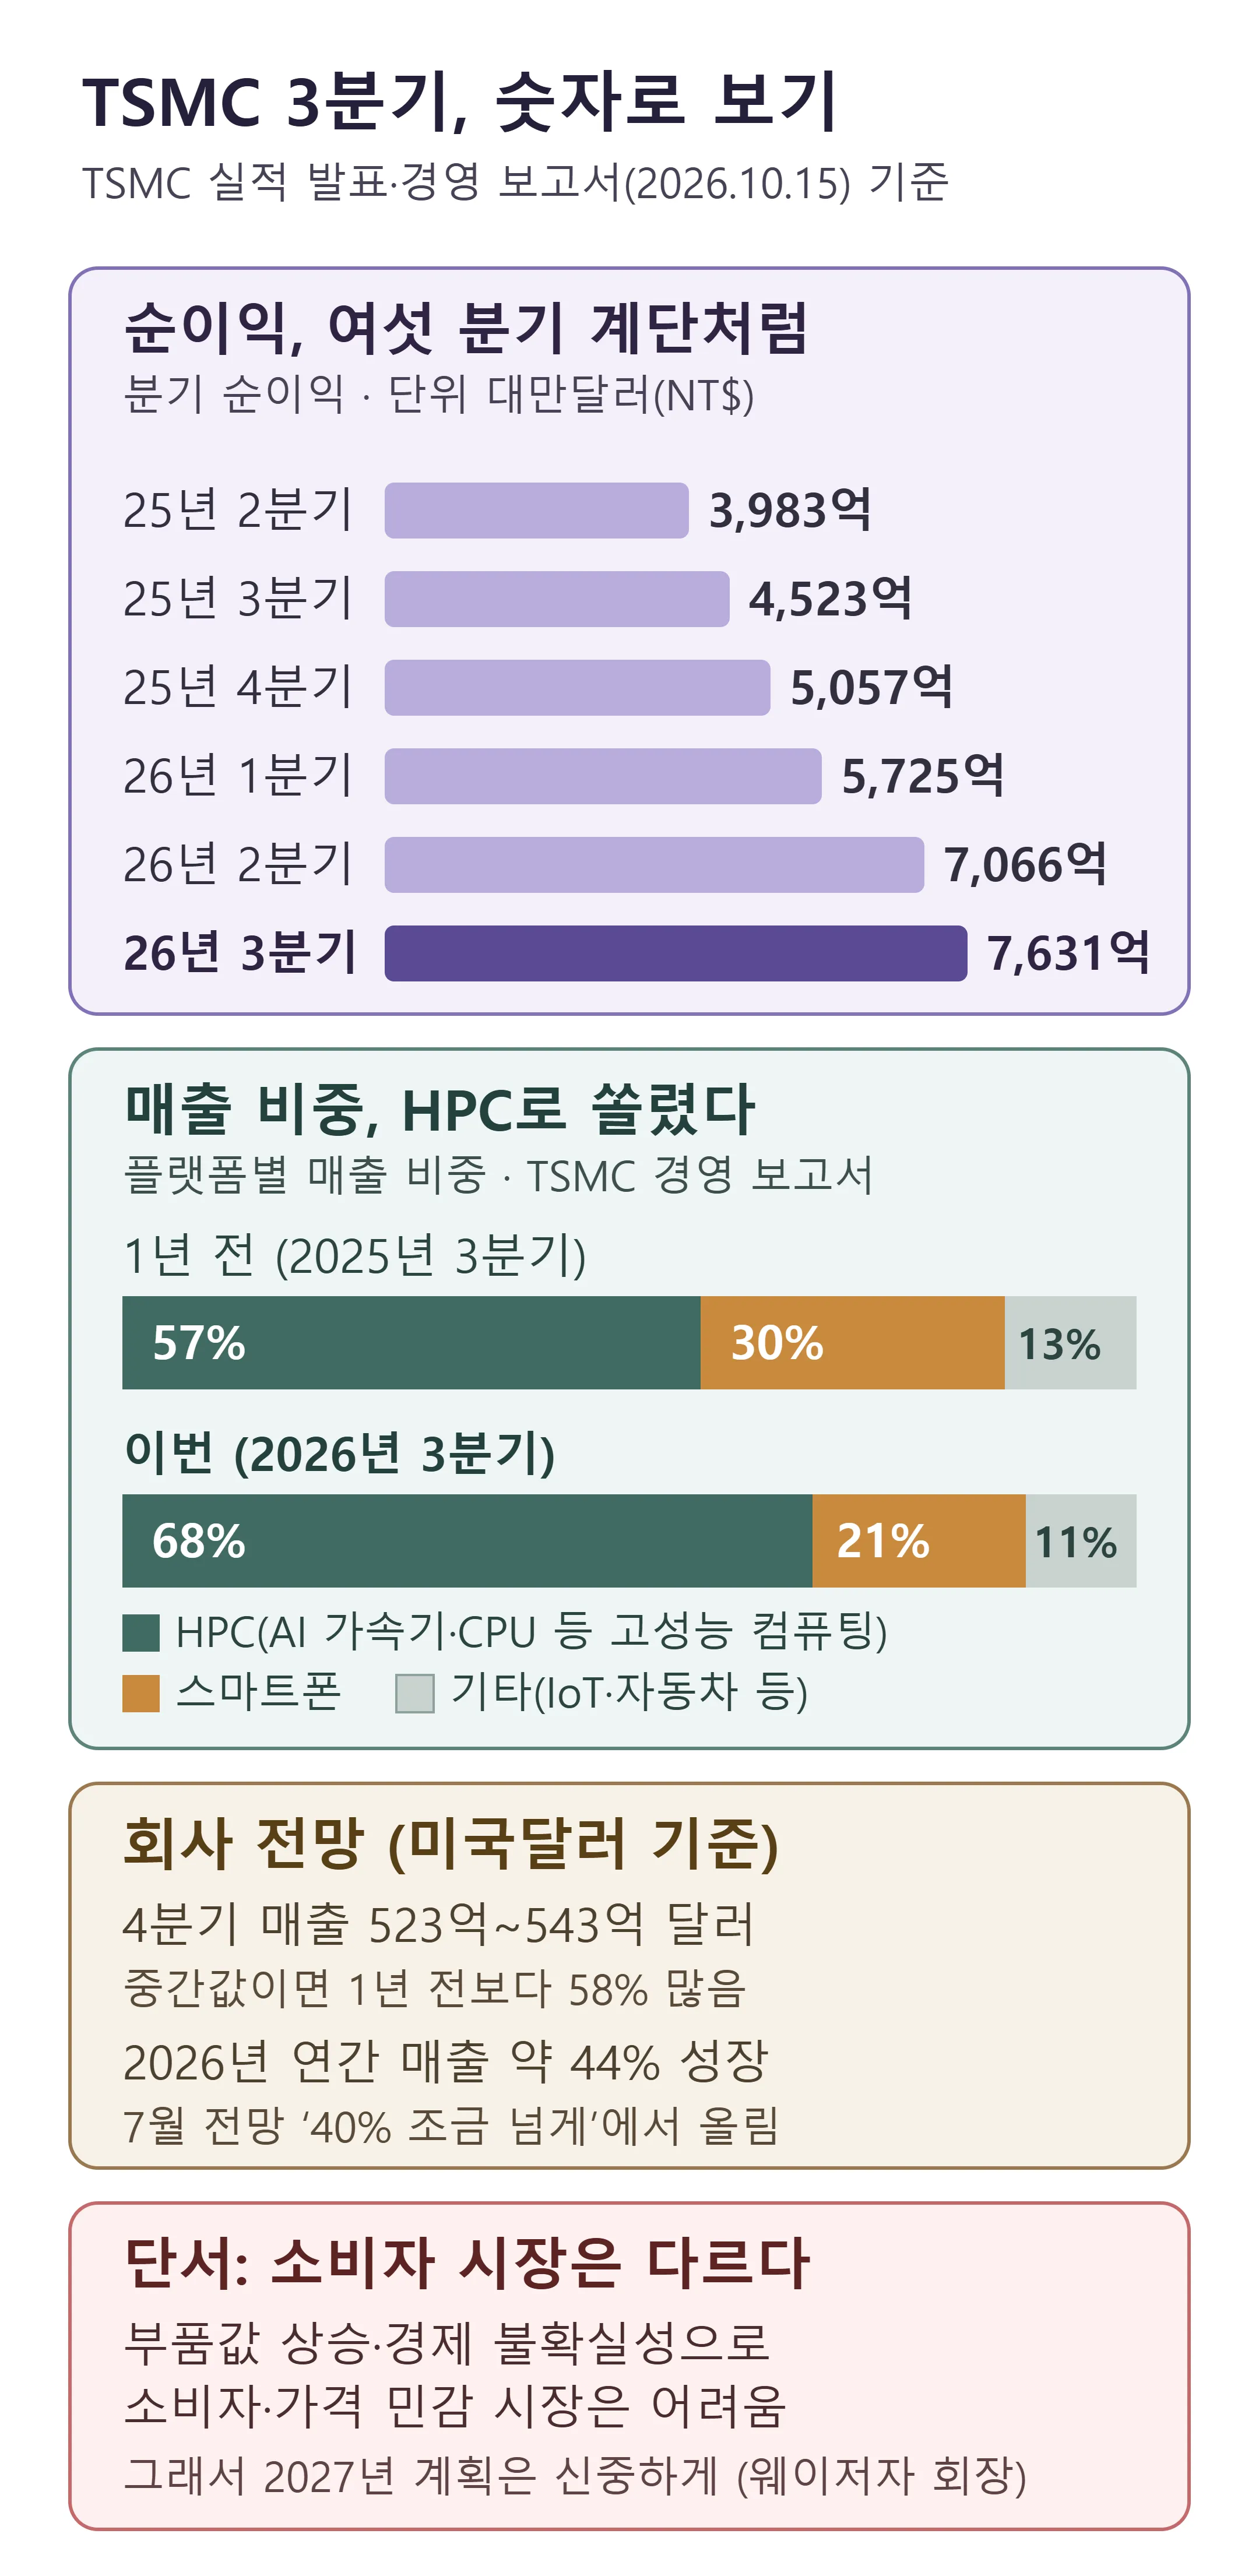
TSMC 3분기 숫자로 보기 — 순이익 여섯 분기, 플랫폼별 매출 비중, 회사 전망과 단서, TSMC 발표 자료 기준 (직접 제작)
3. 4분기 전망과 연간 44%
TSMC는 4분기 매출을 523억~543억 달러로 내다봤어요. 중간값이면 전 분기보다 14%, 1년 전보다 58% 많아요. 비교 대상인 2025년 4분기 매출은 337억 3천만 달러였어요. 이 전망은 모두 미국달러 기준이에요.
2026년 한 해 매출 성장률 전망은 미국달러 기준 약 44%로 올렸어요. 7월 2분기 발표 때는 ‘40%를 조금 넘는’ 성장이었어요. 올해 설비 투자 예산은 600억에서 640억 달러 사이로 그대로 두었고, 2026년부터 2028년까지의 투자가 앞선 3년보다 훨씬 많을 것이라고 했어요.
| 항목 | 회사 전망 (10월 15일) |
|---|---|
| 4분기 매출 | 523억~543억 달러 |
| 4분기 매출총이익률 | 65% 이상 67% 이하 |
| 2026년 매출 성장률 | 약 44% (7월엔 40% 조금 넘게) |
| 2026년 설비 투자 | 600억~640억 달러 (유지) |
4분기 매출총이익률 중간값(66%)은 3분기보다 0.4%포인트 낮아요. 회사는 2나노 공정을 빠르게 늘리는 비용과 해외 공장 비용을 이유로 들었어요.
4. 웨이저자 회장 ‘수요가 공급보다 크다’
안전모를 쓰고 데이터센터 공사 현장을 점검하는 로봇 — 주문이 진짜인지 직접 확인하는 장면 (AI 이미지 생성)
웨이저자(C.C. Wei) 회장은 실적 설명회에서 AI 수요가 지금 TSMC가 공급할 수 있는 양을 넘는다고 했어요. 설명회 녹취에는 “수요가 공급보다 높다고 보고, 그 격차를 줄이려고 애쓰고 있다”, “수요가 지금 우리 공급 능력보다 여전히 훨씬 높다”는 답이 있어요.
이유로는 챗봇에서 AI 비서로 넘어가며 에이전트형 AI 쓰임이 늘고, 오픈소스 AI 모델이 퍼지면서 첨단 칩이 더 필요해진다는 설명을 들었어요. 수요를 어떻게 따지느냐는 질문에는 클라우드 회사의 투자, 데이터센터 건설, 자금, 전력, 다른 부품 공급까지 넣어 본다고 답했어요.
미국에는 직접 사람을 보내 데이터센터 공사와 전력 사정을 확인하고 있고, 지금까지는 괜찮다고 했어요. 회사가 앞서 내놓은 AI 가속기 매출 연평균 성장률(2024~2029년, 50%대 중후반)은 새 숫자 없이 “더 높아질 수도 있다”고만 했어요.
5. 검증: ‘AI만 좋다’는 양극화
‘AI 쪽만 좋다’는 해석은 회사 발언에 근거가 있어요. 웨이 회장은 같은 설명회 첫머리에서 소비자·가격 민감 시장이 어렵다고 짚었어요. 그는 부품값이 오르고 경제 불확실성이 커져 소비자용·가격에 민감한 시장이 어려움을 겪고 있다며, 2027년 사업 계획은 신중하게 세운다고 했어요. 그러면서도 첨단 공정 수요는 매우 강하다며 연간 전망을 올렸어요.
숫자도 한쪽으로 쏠렸어요. 고성능 컴퓨팅(HPC) 매출 비중은 1년 전 57%에서 68%로, 스마트폰은 30%에서 21%로 바뀌었어요. 매출의 79%는 북미 고객에게서 나왔어요. HPC는 AI 가속기와 CPU 같은 고성능 칩을 묶은 분류예요. TSMC는 AI 칩 매출만 따로 공개하지 않아요.
스마트폰 매출이 줄어든 것은 아니에요. 3분기 스마트폰 매출은 전 분기보다 10% 늘었고, HPC가 22% 늘어 더 빨리 컸어요. 회사가 짚은 어려움은 앞으로의 소비자 시장 전망이에요. ‘수요가 공급보다 크다’도 회사가 스스로 따져 본 평가예요. TSMC 발표 자료는 앞날에 대한 전망이 실제 결과와 크게 다를 수 있다고 안내해요.
6. 다음에 확인할 것
다음 확인 지점은 4분기 실적이에요. 523억~543억 달러 전망을 지키는지와 2027년 계획이 얼마나 신중해지는지가 핵심이에요. 2나노 공정은 3분기 웨이퍼 매출의 8%였고, 회사는 2나노 계열의 연간 생산 능력이 2027년에 두 배 넘게 늘 것이라고 했어요.
해외 공장 비용이 매출총이익률을 깎는 폭은 올해 약 2%포인트에서 앞으로 몇 년 동안 3에서 4%포인트로 커질 것이라고 했어요.
AI 칩을 만드는 돈을 누가 어떻게 대는지는 지난 글 ‘브로드컴 OpenAI 칩 정리’에서 다뤘어요.
② 매출 증가율은 대만달러 50.9%, 미국달러 41.2%
③ 4분기 매출 전망 523억~543억 달러, 연간 성장 약 44%로 올림
④ 웨이 회장 “AI 수요가 공급 능력보다 크다”
⑤ 소비자·가격 민감 시장은 어렵다고 함께 짚음
오늘의 큰 흐름: 가트너의 수익성 경고와 TSMC의 실수요 숫자처럼, AI의 ‘돈 실력’을 두고 자본시장의 시선이 엇갈리고 있어요.
자주 묻는 질문
Q. TSMC 3분기 매출은 50.9% 늘었나요, 41.2% 늘었나요?
둘 다 맞아요. 대만달러로는 50.9%, 미국달러로는 41.2%예요. 1년 사이 분기 평균 환율이 1달러당 29.91대만달러에서 31.98대만달러로 바뀌어 차이가 났어요.
Q. 순이익은 달러로 얼마인가요?
TSMC는 순이익을 대만달러(7,631억)로만 발표했어요. 기사마다 나오는 달러 금액은 각 매체가 고른 환율로 바꾼 값이라 조금씩 달라요.
Q. 연간 44% 성장은 무엇을 기준으로 한 숫자인가요?
2026년 한 해 매출이 2025년보다 미국달러 기준으로 약 44% 늘 것이라는 회사 전망이에요. 7월에는 ‘40%를 조금 넘는다’고 했어요.
Q. ‘AI 수요가 공급 초과’는 확인된 사실인가요?
웨이 회장이 설명회에서 밝힌 회사 자체 평가예요. 클라우드 투자·전력·자금 등을 따져 봤다고 했지만, 바깥에서 따로 검증한 숫자는 아니에요.
참고 자료
- TSMC 3분기 실적 발표·경영 보고서 · investor.tsmc.com
- TSMC 3분기 실적 설명회 녹취 · investor.tsmc.com
- CNBC — TSMC posts record profit for a sixth straight quarter · cnbc.com
TSMC 보도자료·경영 보고서·발표 자료·설명회 녹취를 1차 근거로
CNBC·로이터·포커스 타이완 보도와 대조
투자 권유 아님 · 제휴 없음 · TSMC와 관계없음
캐릭터·비유 삽화는 AI 이미지 생성 · 도식은 직접 제작
부록: 출처 전체 (2026-10-16 확인)
happy_various 브리핑(10월 16일) 5번 항목을 출발점으로, TSMC가 낸 자료를 1차 근거로 삼고 보도와 대조했어요.
- TSMC 3분기 실적 페이지 — 보도자료·경영 보고서·발표 자료·설명회 녹취 (2026-10-15) — 매출·순이익·이익률, 플랫폼·지역별 비중, 4분기 전망, 연간 약 44%, 웨이저자 회장 발언 (1~6절)
- TSMC 3분기 보도자료 — SEC 6-K 사본 (2026-10-15) — 같은 보도자료 (1·3절)
- TSMC 3분기 발표 자료 — SEC 6-K 사본 (2026-10-15) — 3분기 전망 대비, 지난 분기 비교, 연간 전망 (1~3절)
- TSMC 2분기 실적 페이지 (2026년 7월) — 7월 연간 전망 ‘40% 조금 넘게’, 2025년 2분기·2026년 1분기 순이익 (2·3절, 도식)
- TSMC 2025년 4분기 실적 페이지 (2026년 1월) — 1년 전 4분기 매출 337억 3천만 달러, 순이익 (3절, 도식)
- CNBC — TSMC posts record profit for a sixth straight quarter, beating estimates on AI boom (2026-10-15) — ‘6분기 연속 최대 순이익’ 표현 (2절)
- 로이터 — TSMC expected to report sixth straight quarter of record profit (Investing.com 전재) (2026-10-14) — 발표 전 전망, LSEG 시장 예상치 (2절)
- 포커스 타이완(CNA) — TSMC raises 2026 sales growth forecast to 44% (2026-10-15) — 연간 전망 상향, 사상 최대 주당순이익, 설비 투자 유지 (2·3절)
숫자는 모두 TSMC 이사회 승인 전 발표치예요(보도자료 주석). 설명회 녹취는 LSEG가 편집한 문서라 숫자는 보도자료·발표 자료와 맞춰 봤어요. AP 기사는 열지 못해 출처로 쓰지 않았고, 주가나 투자 판단은 다루지 않았어요.